金大钟 全球机器人产业爆发期的洞察与工业机器人制造的变革之路

当前,全球机器人产业正迎来前所未有的爆发期。从工厂车间到物流仓库,从手术室到田间地头,机器人的身影无处不在。在这场变革中,工业机器人制造作为产业基石,正经历着技术、市场与战略的多重洗礼。金大钟,作为一位长期观察全球制造业与自动化趋势的资深分析者,对此有着深刻的洞察。
一、爆发期的驱动力:需求、技术与资本的三重共振
金大钟指出,全球机器人产业的爆发并非偶然,而是需求侧、技术侧与资本侧三股力量合力作用的结果。
需求侧:人口老龄化加剧、劳动力成本上升以及后疫情时代对供应链韧性的渴求,使得“机器换人”从可选项变为必选项。尤其是在汽车、电子、金属加工等传统用人密集行业,工业机器人的渗透率快速提升。
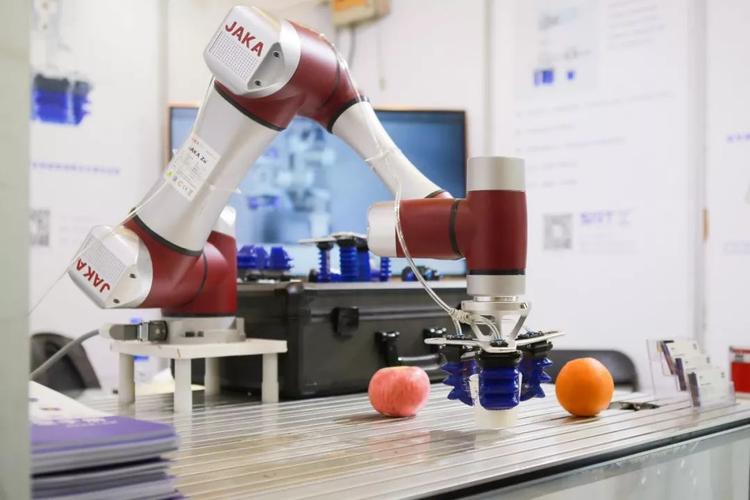
技术侧:人工智能、机器视觉、力控传感与5G通信的成熟,让工业机器人从“程序化执行”向“自主感知与决策”演进。协作机器人打破了安全围栏的束缚,云化机器人实现了多机协同与远程运维。金大钟强调,技术融合正在重新定义工业机器人的能力边界。
供给侧:资本市场对机器人赛道的追捧,催生了大量创新企业与跨界玩家。传统工业机器人四大家族(发那科、ABB、库卡、安川)依然强势,但中国的埃斯顿、汇川技术、新时达等企业正在快速追赶,在细分领域形成差异化优势。
二、工业机器人制造的深层变革
金大钟认为,工业机器人制造本身正在发生四大结构性变化:
- 从标准化到柔性化\n传统工业机器人追求高负载、高节拍、高重复精度,适用于大批量刚性生产。而如今,3C电子、新能源、医疗器械等行业需要小批量、多品种的柔性制造。这要求机器人制造融入模块化关节、快速换装接口和自适应控制算法,实现“一机多用”。
- 从单机到系统\n单纯的机器人本体利润日趋微薄,真正的价值在于集成解决方案。金大钟观察到,领先的机器人制造商正从“卖铁疙瘩”转向“卖生产力”,即提供包含视觉系统、力控夹具、安全控制器与数字孪生软件的整体方案,帮助客户提升整体设备效率。
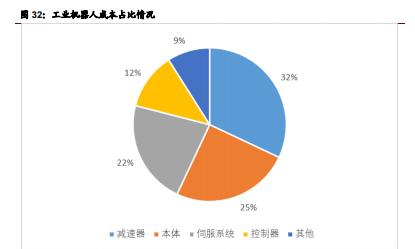
- 从海外到本土\n全球供应链重构背景下,工业机器人制造的区域化特征愈发明显。中国已成为全球最大的工业机器人消费市场,且本土品牌在锂电、光伏、仓储物流等新兴领域占据先机。金大钟提醒,核心零部件(如谐波减速器、伺服电机、控制器)的自主化仍是本土制造必须跨越的门槛。
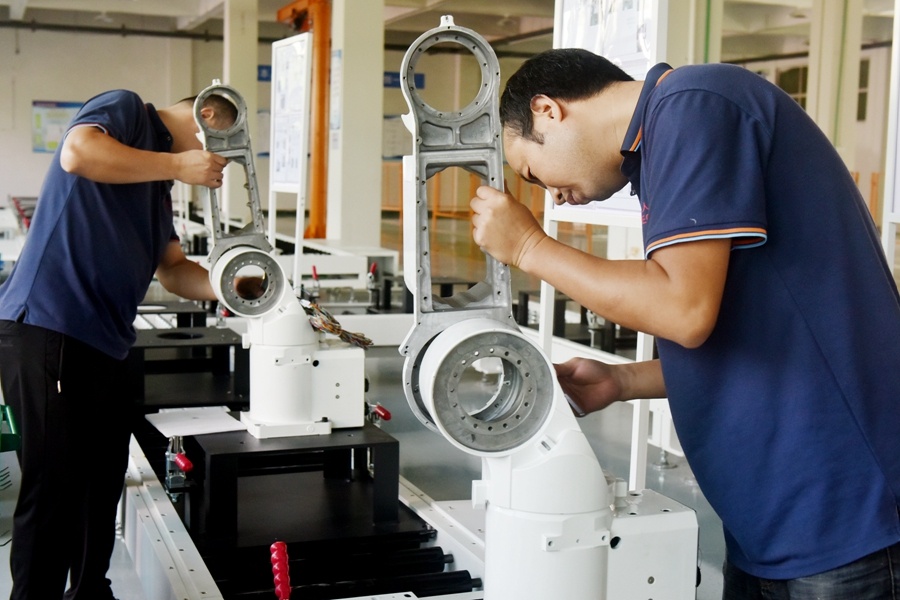
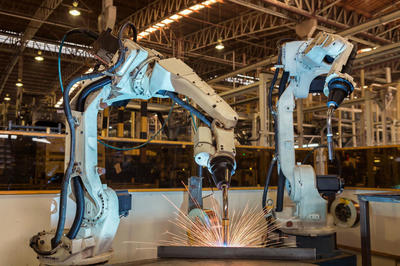
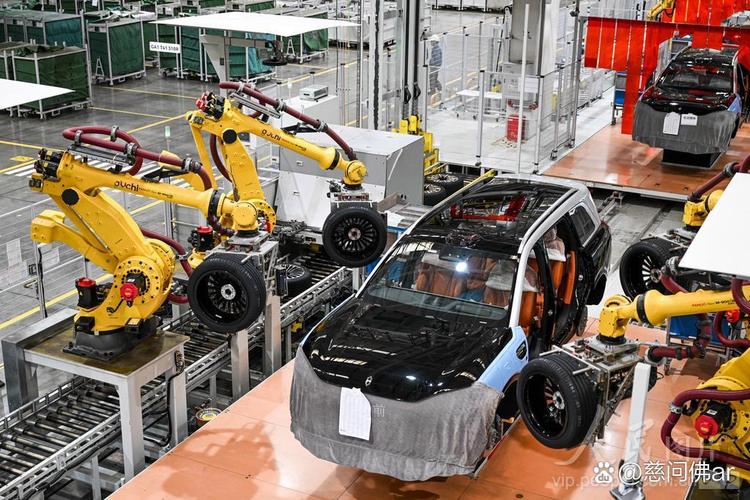
- 从制造到“智造”\n工业机器人制造工厂本身也在用机器人。金大钟描述了一个“黑灯工厂”的场景:机器人造机器人——从机加工、装配到测试,全流程自动化,并用数字线程打通研发、生产与售后数据,实现质量追溯与预测性维护。
三、挑战与隐忧
金大钟并不讳言产业爆发期的风险。同质化竞争加剧,中低端工业机器人价格战已现端倪。人才缺口巨大,既懂机器人控制又懂行业工艺的复合型人才极度稀缺。第三,安全与伦理标准滞后,人机协作中的责任界定尚不清晰。第四,地缘政治因素导致技术标准与供应链出现分裂,企业需在全球化与本土化之间谨慎平衡。
四、未来展望:工业机器人制造的三大趋势
金大钟,未来五到十年,工业机器人制造将呈现以下趋势:
- 智能融合:AI大模型将作为“大脑”嵌入机器人控制器,实现自然语言编程与少样本学习,大幅降低使用门槛。
- 人形与协作并行:人形机器人可能率先在汽车总装等场景落地,而轻量化协作机器人将持续渗透中小企业和家庭作坊。
- 绿色制造:机器人本身的能耗、可回收性与碳足迹将成为重要竞争维度,零碳工厂与机器人循环经济模式将兴起。
金大钟最后指出,全球机器人产业的爆发期是挑战与机遇并存的黄金窗口。对于工业机器人制造企业而言,唯有紧扣需求、深耕技术、开放生态,才能从“设备提供商”进化为“智能生产力伙伴”。而对中国制造业来说,这不仅是效率提升的路径,更是迈向全球价值链中高端的战略支点。洞察趋势,方能引领变革。
如若转载,请注明出处:http://www.hkyaliji.com/product/19.html
更新时间:2026-11-01 14:58:22